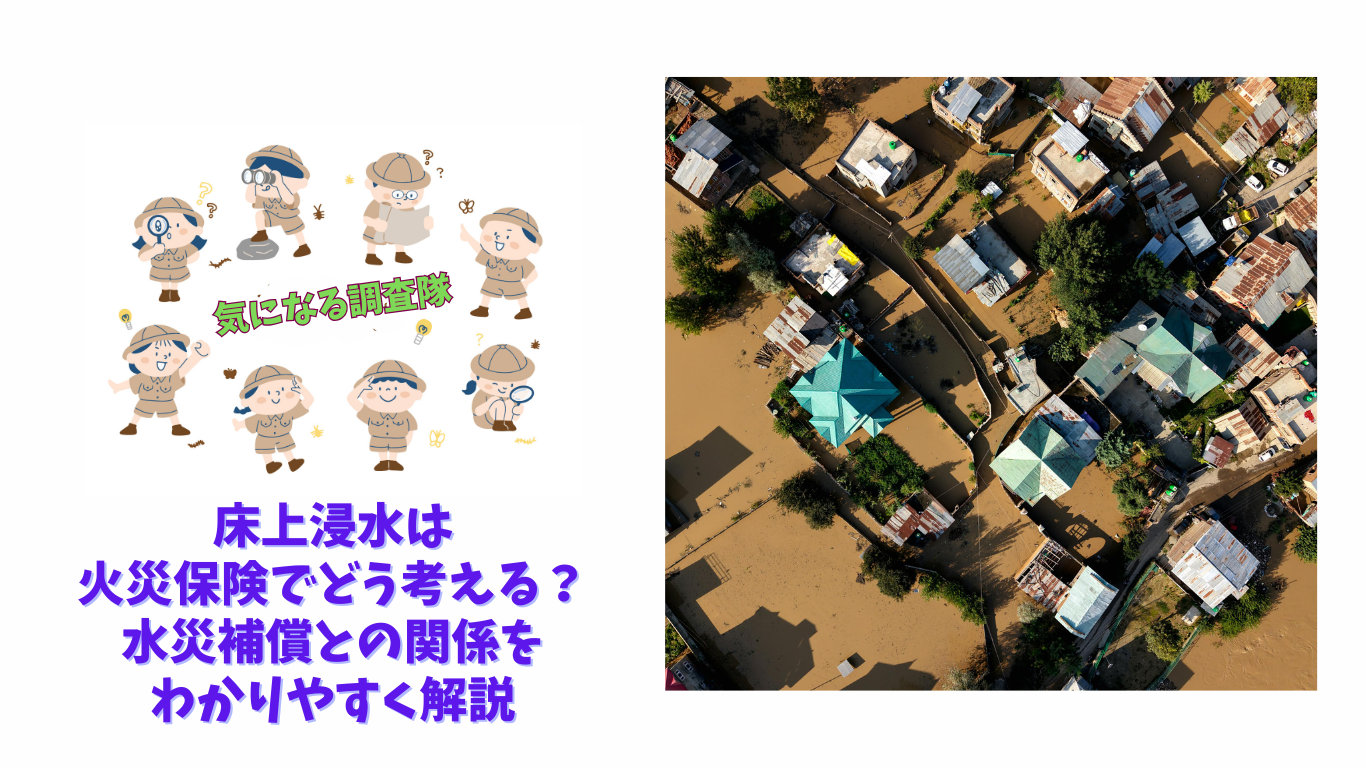
大雨や台風で住宅が浸水したとき、「床上まで水が来たら火災保険でどう考えるの?」と気になる人は多いでしょう。
床上浸水という言葉はニュースでもよく使われますが、火災保険との関係では、
- 床上浸水なら水災になる?
- 床下浸水とは何が違う?
- 洪水だけが水災?
- 内水氾濫でも同じ?
- 高潮で床上浸水した場合は?
- 家具や家電も同じように考える?
など、分かりにくい点があります。
結論からいうと、洪水・内水氾濫・高潮などによって居住部分まで浸水した場合は、火災保険の「水災補償」と関係する代表的な住宅被害です。
ただし、火災保険は商品や契約によって補償範囲が異なります。
そのため「床上浸水したら必ず補償される」と考えるのではなく、まず何が原因で浸水したのか、水災補償が付いているのか、建物と家財のどちらが保険の対象なのかを整理することが重要です。
この記事では保険金額や商品比較には踏み込まず、床上浸水と水災補償の基本的な考え方を解説します。
- 床上浸水とは?
- 床上浸水は火災保険の水災と関係する?
- 火災保険なのになぜ浸水も関係する?
- どんな床上浸水が水災になる?
- 高潮による床上浸水も水災?
- 土砂崩れによる住宅被害も水災?
- 床上浸水と床下浸水の違いは?
- 床下浸水なら水災ではない?
- 床上浸水なら必ず火災保険が使える?
- 床上浸水したら建物だけが対象?
- 床上浸水するとどこが壊れる?
- 住宅設備にも被害が出る?
- 家具や家電が水没したら?
- 家電は乾けば使える?
- 床上浸水と「水濡れ」は同じ?
- 水道管が破裂して床上まで水がたまったら水災?
- 雨漏りで床が水浸しなら水災?
- 台風による床上浸水は全部同じ分類?
- 床上浸水を「原因」で分けると分かりやすい
- 津波による床上浸水も水災?
- マンション1階の床上浸水も同じ?
- 賃貸住宅で床上浸水したら?
- 床上浸水したら最初に何をする?
- 被害写真は残した方がいい?
- 家財を捨てる前にも写真を残す
- 罹災証明書がないと火災保険を確認できない?
- 床上浸水したら修理業者へ先に連絡する?
- 床上浸水かどうかは自分で厳密に測る必要がある?
- 床上浸水を防ぐためにできることは?
- 車で避難する場合も浸水道路に注意
- 床上浸水の記事で覚えておきたい3つ
- 床上浸水は「深さ」だけではなく「原因」が重要
- 水害に備えて準備しておきたいもの
- 床上浸水と火災保険についてよくある質問
- まとめ|床上浸水は水災の代表例だが「原因」と「契約内容」を見る
- 関連記事
床上浸水とは?
住宅の居住部分の床より上まで水が入る状態
日本損害保険協会では、火災保険における床上浸水について、畳敷きや板張りなど居住に使う部分の床を超える浸水として説明しています。
玄関の土間だけでは同じ意味にならない
玄関の土間など、通常の居住部分の床とは異なる場所だけに水が入った場合と、居室の床より上まで水が来た場合では意味が違います。
つまり「家の中に少し水が入った」というだけで、必ず床上浸水になるわけではありません。
PR
床上浸水は火災保険の水災と関係する?
はい。代表的な水災被害の一つです。
洪水などによる床上浸水
日本損害保険協会は、洪水による床上浸水などの損害を補償する火災保険商品があると説明しています。
水災補償があることが前提
ただし、すべての火災保険で水災が補償されるわけではありません。
契約している火災保険に水災補償が含まれているかを確認する必要があります。
火災保険なのになぜ浸水も関係する?
火災だけを補償するとは限らない
火災保険には、火災だけでなく落雷、風災、雪災、水災などの自然災害による損害を補償する商品があります。
住宅を取り巻く複数のリスクに備える
そのため「火災保険」という名前でも、大雨や台風による住宅浸水が補償範囲に含まれている場合があります。
▶ 火災保険の水災補償とは?洪水・床上浸水・高潮・土砂崩れとの関係を解説

どんな床上浸水が水災になる?
重要なのは、床上まで水が来たという結果だけでなく、何が原因で水が入ったのかです。
洪水による床上浸水
大雨で川が増水し、河川から水が住宅地へ流れ込んだ場合は代表的な水災です。
内水氾濫による床上浸水
排水能力を超える雨によって市街地に水がたまり、住宅へ流れ込んだ場合も水災と関係します。
高潮による床上浸水も水災?
高潮も水災に含まれる代表的な自然災害です。
台風などで海面が上昇する
台風の低い気圧や強風によって海面が通常より高くなると、海岸付近へ海水が流れ込むことがあります。
海水による住宅浸水
高潮によって住宅の床上まで海水が入った場合も、水災補償との関係を確認します。
▶ 高潮による住宅浸水は水災?台風被害との関係と津波・洪水との違いを解説
土砂崩れによる住宅被害も水災?
大雨が原因となる土砂崩れも、水災補償と関係する代表的な災害です。
雨が地中へ大量に入る
長時間の豪雨によって斜面が不安定になると、土砂崩れが発生することがあります。
住宅へ土砂や水が流れ込む
浸水だけではなく、大雨を原因とする土砂災害によって住宅が損傷した場合も、水災として考えられることがあります。
▶ 土砂崩れは水災になる?大雨による住宅被害と火災保険の考え方を解説
床上浸水と床下浸水の違いは?
居住部分の床を超えたかどうか
大きな違いは、居住部分として使っている床より上まで水が達したかどうかです。
床下でも住宅被害は起こる
床下浸水でも、泥や水分が床下に残ったり、断熱材や設備へ影響したりする場合があります。
「床下だから被害が小さい」とは一概に言えません。
▶ 床下浸水は火災保険の対象?床上浸水との違いと水災の考え方を解説
床下浸水なら水災ではない?
現象としては、洪水や内水氾濫による床下浸水も水災です。
災害の種類と補償条件は別
「水災という自然災害であること」と「契約上どのような条件で補償されるか」は分けて考える必要があります。
床下という理由だけで判断しない
実際に被害を受けた場合は、自分だけで対象外と決めず、契約内容を確認することが大切です。
床上浸水なら必ず火災保険が使える?
必ずとは限りません。
水災補償のない契約もある
火災保険は商品によって補償範囲が異なり、水災を補償しないタイプもあります。
契約内容の確認が必要
「火災保険に加入している」という事実だけでは、水災が補償されるかどうかは判断できません。
床上浸水したら建物だけが対象?
建物と家財は分けて考えます。
建物
床、壁、建具など住宅そのものへの損害です。
家財
家具、家電、衣類など住宅の中にある生活用品です。
建物と家財のどちらを保険の対象にしているかによって、確認する範囲が変わります。
▶ 火災保険の建物と家財の違いは?何がどちらに入るのか分けて考える理由を解説
床上浸水するとどこが壊れる?
床材
フローリングや畳などが水を吸い、変形したり汚れたりすることがあります。
壁や断熱材
水位が高くなると、壁材や内部の断熱材まで水を吸う場合があります。
住宅設備にも被害が出る?
電気設備
コンセントや配線などが浸水すると、感電や漏電の危険があります。
給湯器など
低い位置に設置されている設備が浸水すれば、使用できなくなる場合があります。
水が引いたからといって、すぐに電気設備を使用するのは危険です。
家具や家電が水没したら?
家財として考える
家具や家電は住宅そのものではなく、家財として整理します。
建物だけの契約とは分けて考える
建物を対象にした火災保険だからといって、家財もすべて同じように扱われるとは限りません。
家財を保険の対象としているかを確認する必要があります。
家電は乾けば使える?
不用意に電源を入れない方が安全です。
内部に水や泥が残ることがある
外側が乾いて見えても、内部へ水分や泥が入り込んでいる可能性があります。
感電や火災につながることもある
浸水した電気製品を再通電すると、漏電やショートなどが起きる危険があります。
床上浸水と「水濡れ」は同じ?
火災保険では別に整理されることがあります。
水災
洪水、内水氾濫、高潮など自然災害によって外から水が入る被害です。
水濡れ
給排水設備の事故などによって室内へ水が漏れる被害を、水災とは別に「水濡れ」などとして扱う商品があります。
▶ 水災と水濡れの違いは?洪水と水道トラブルを火災保険の考え方で比較
水道管が破裂して床上まで水がたまったら水災?
水の深さだけでは水災とは決まりません。
原因が自然災害ではない
給排水設備から水が漏れた場合は、洪水や高潮などとは原因が違います。
「床上まで水が来たか」だけでは判断できない
火災保険では、結果だけでなく損害の原因を見ることが重要です。
雨漏りで床が水浸しなら水災?
これも原因によります。
強風で屋根が壊れた場合
台風の強風によって屋根が破損し、その場所から雨水が入ったのであれば、風災との関係を確認します。
屋根の劣化による雨漏り
自然災害ではなく、経年劣化などによって雨漏りが起きた場合は考え方が異なります。
▶ 雨漏りは火災保険の対象になる?台風被害と経年劣化の違いをわかりやすく解説
台風による床上浸水は全部同じ分類?
いいえ。
洪水で水が入った場合
大雨による河川氾濫なら、水災との関係を考えます。
窓が割れて雨が入った場合
強風で飛来物が窓を壊し、そこから雨が入ったのであれば、風災との関係を確認することになります。
同じ「台風で家の中が水浸し」でも原因によって分類が変わります。
床上浸水を「原因」で分けると分かりやすい
| 原因 | 主に確認する考え方 |
|---|---|
| 河川の洪水 | 水災 |
| 内水氾濫 | 水災 |
| 高潮 | 水災 |
| 大雨による土砂災害 | 水災 |
| 強風で窓が壊れて雨が入った | 風災など |
| 給排水設備から漏水した | 水濡れなど |
| 地震による津波 | 地震保険の領域 |
津波による床上浸水も水災?
通常の火災保険の水災とは別です。
津波の原因は地震など
地震・噴火またはこれらによる津波の損害は、通常の火災保険では補償されません。
地震保険の領域
水が住宅へ入るという結果は似ていますが、原因によって保険上の考え方は大きく変わります。
洪水・高潮による浸水と、津波による浸水は分けて考えることが重要です。
マンション1階の床上浸水も同じ?
基本的な考え方は戸建てと同じです。
1階は浸水リスクがある
周囲の道路などが深く浸水すれば、マンションの1階住戸へ水が入る可能性があります。
共用部分とは分けて考える
専有部分と共用部分では管理や保険契約の主体が異なるため、実際の被害時にはどの部分が損傷したかを整理する必要があります。
賃貸住宅で床上浸水したら?
建物と自分の家財を分ける
建物自体は所有者側の保険と関係しますが、入居者が所有する家具や家電は家財として別に考えます。
賃貸だから水災と無関係ではない
自分の家財についてどのような補償になっているか、契約内容を確認することが大切です。
床上浸水したら最初に何をする?
保険よりも先に安全確保が最優先です。
水が残っている場所へ無理に入らない
浸水した場所では、感電・転倒・汚泥などの危険があります。
電気設備に注意する
コンセントや家電が水に浸かっている場合は、不用意に触ったり通電したりしないようにします。
被害写真は残した方がいい?
はい。安全に撮影できる状況であれば、被害状況を記録しておくと後から確認しやすくなります。
家全体を撮る
どこまで浸水したか分かるよう、住宅全体や部屋全体を撮影します。
水位が分かる場所を撮る
壁などに水や泥の跡が残っていれば、浸水した高さを確認する材料になります。
▶ 台風・豪雨の被害写真はなぜ残した方がいい?保険請求前に記録する理由と撮り方を解説
家財を捨てる前にも写真を残す
浸水した状態を記録する
衛生上、濡れた家具や家電を早く処分する必要がある場合があります。
処分する前に記録する
安全にできる範囲で、何がどのような状態になったのか写真に残しておくと、後から被害内容を整理しやすくなります。
罹災証明書がないと火災保険を確認できない?
日本損害保険協会は、損害保険の保険金請求に際して、自治体が交付する罹災証明書の提出は原則不要と案内しています。
ただし、実際に必要な資料などは契約先へ確認してください。
床上浸水したら修理業者へ先に連絡する?
緊急の安全対策が必要な場合を除き、「保険が使える」という説明だけで修理契約を急がないことが重要です。
住宅修理トラブルがある
日本損害保険協会は、「保険金が使える」などと住宅修理を勧誘する業者とのトラブルに注意を呼びかけています。
契約先にも確認する
保険との関係を確認したい場合は、契約している保険会社や代理店へ直接確認します。
床上浸水かどうかは自分で厳密に測る必要がある?
災害の最中に危険を冒して測る必要はありません。
まず避難と安全確保
浸水が進んでいる状態で水深を測ったり、写真を撮るために戻ったりするのは危険です。
安全になってから記録
水が引き、安全が確認された後に、残った水跡や被害状況などを確認します。
床上浸水を防ぐためにできることは?
ハザードマップを確認する
洪水・内水・高潮など、自宅周辺でどの種類の水害が想定されているか確認します。
重要な物を高い場所へ移す
浸水が予想される場合、無理のない範囲で重要書類や電気製品などを高い位置へ移すことも対策になります。
車で避難する場合も浸水道路に注意
道路が冠水し始めてから車で移動するのは危険です。
水深が分からない道路へ進入すると、車が停止したり流されたりする可能性があります。
床上浸水の記事で覚えておきたい3つ
①床上まで来た原因を見る
洪水なのか、内水氾濫なのか、高潮なのかを確認します。
②水災補償があるか確認する
火災保険に加入しているだけでは、水災が補償されるとは限りません。
③建物と家財を分ける
床・壁など住宅そのものと、家具・家電などの家財では、保険の対象が分かれている場合があります。
床上浸水は「深さ」だけではなく「原因」が重要
床上浸水と火災保険の関係を考えるとき、「何cm水が来たか」だけに注目しがちです。
しかし基本的な整理で重要なのは、
どの自然災害によって、何が被害を受けたのか
です。
洪水・内水氾濫・高潮などによる住宅浸水であれば水災との関係を確認し、強風で壊れた場所から雨が入った場合などは別の補償との関係を確認します。
水害に備えて準備しておきたいもの
保険は被害後の備えですが、まず重要なのは人の安全です。
台風や大雨が予想される場合は、停電や避難にも備えておきましょう。
▶ 防水バッグをAmazonで確認する
▶ 防災ラジオをAmazonで確認する
▶ モバイルバッテリーをAmazonで確認する
▶ 水害・住宅防災の書籍をAmazonで確認する
床上浸水と火災保険についてよくある質問
床上浸水とはどこからですか?
火災保険では、畳敷きや板張りなど、居住に使う部分の床を超える浸水として説明されています。
床上浸水は水災ですか?
洪水・内水氾濫・高潮などが原因であれば、水災と関係する代表的な住宅被害です。
床上浸水なら必ず火災保険で補償されますか?
必ずとは限りません。火災保険の商品や契約によって水災補償の有無や条件が異なるため、契約内容の確認が必要です。
床下浸水は水災ではないのですか?
洪水などが原因であれば現象としては水災です。ただし、実際の補償条件は契約によって異なります。
高潮による床上浸水も水災ですか?
はい。高潮は水災に含まれる代表的な自然災害です。
水道管が破裂して床上まで水がたまったら水災ですか?
通常は洪水などの水災とは別に、給排水設備事故による水濡れなどとして考えます。
雨漏りで床が濡れたら水災ですか?
雨漏りの原因によります。強風による屋根破損なら風災との関係を確認するなど、原因から考えます。
家電が水没した場合は建物の火災保険で考えますか?
家電は一般に家財として考えます。建物と家財のどちらを保険の対象にしているか確認が必要です。
床上浸水したら写真を撮った方がいいですか?
安全が確認できた後で、住宅全体、浸水した高さ、被害を受けた家財などを記録しておくと、後から被害状況を整理しやすくなります。
罹災証明書がないと保険請求できませんか?
日本損害保険協会は、損害保険の請求に際して罹災証明書の提出は原則不要と案内しています。実際に必要な資料は契約先へ確認してください。
まとめ|床上浸水は水災の代表例だが「原因」と「契約内容」を見る
床上浸水と火災保険の関係をまとめると、
- 床上浸水は居住部分の床を超える浸水
- 洪水による床上浸水は代表的な水災
- 内水氾濫による浸水も水災
- 高潮による浸水も水災
- 大雨による土砂災害も水災と関係する
- すべての火災保険に水災補償があるわけではない
- 床下浸水でも現象としては水災になり得る
- 補償条件は契約によって異なる
- 給排水設備の水漏れは水災とは別
- 強風による屋根破損からの雨漏りは風災との関係を確認する
- 津波は通常の水災補償とは別
- 建物と家財は分けて考える
- 浸水した家電は不用意に通電しない
- 安全確保後に被害状況を記録する
- 被害を受けた場合は契約先へ確認する
となります。
一番重要なのは、「床上まで水が来たから自動的に同じ扱いになる」という考え方ではなく、何が原因で浸水したのかを見ることです。
洪水、内水氾濫、高潮などで床上浸水した場合は水災との関係を確認します。
一方、水道設備の故障や強風による建物破損などが原因なら、別の補償として考える場合があります。
災害が起きてから慌てないためにも、水災補償の有無と建物・家財の対象範囲は平常時に確認しておくと分かりやすいでしょう。
関連記事
▶ 火災保険の水災補償とは?洪水・床上浸水・高潮・土砂崩れとの関係を解説
▶ 床下浸水は火災保険の対象?床上浸水との違いと水災の考え方を解説
▶ 土砂崩れは水災になる?大雨による住宅被害と火災保険の考え方を解説
▶ 水災と水濡れの違いは?洪水と水道トラブルを火災保険の考え方で比較
▶ 雨漏りは火災保険の対象になる?台風被害と経年劣化の違いをわかりやすく解説
▶ 火災保険の建物と家財の違いは?何がどちらに入るのか分けて考える理由を解説
▶ 高潮による住宅浸水は水災?台風被害との関係と津波・洪水との違いを解説
▶ 台風・豪雨の被害写真はなぜ残した方がいい?保険請求前に記録する理由と撮り方を解説
▶ 車は冠水何cmまで走れる?水深ごとの危険性を解説